





Por qué se caen los onboardings bancarios y qué cambia cuando diseño, tecnología y compliance trabajan juntos.
Diseño de producto digital para bancos y fintech en LATAM
El cliente de un banco latinoamericano ya no compara su home banking con la sucursal de enfrente. Lo compara con Mercado Pago o con Nubank, que según su último reporte trimestral suma 139 millones de clientes en la región. Esa comparación es implacable, y el core bancario no le sirve de excusa a nadie.
El sector arrastra una tensión concreta. Los bancos tienen escala, licencia y confianza. Las fintech tienen velocidad y foco. En el medio queda el producto: pantallas heredadas, onboardings de once pasos y validaciones que expulsan al usuario justo antes de terminar. Y desde septiembre hay un requisito nuevo que cae directo sobre esa experiencia.
¿Qué cambia con el nuevo score antifraude del BCRA?
En septiembre, el Banco Central publicó la Comunicación "A" 8473. A partir de ella, bancos y billeteras virtuales van a tener que usar un puntaje de riesgo de fraude asociado al CUIL o CUIT de cada persona, que calcularán administradores como Red Link y COELSA. La implementación es escalonada y se completa hacia mediados de 2027.
El impacto se concentra en las billeteras. Según el Informe de Pagos Minoristas del BCRA, el 76,5% de las transferencias inmediatas en pesos de julio tuvo como origen o destino una cuenta virtual. Y, como explican especialistas consultados por iProUP, el score va a tener que sumarse a los motores de onboarding y de monitoreo de cada fintech.
Para el producto, la pregunta clave es qué le pasa a una persona legítima cuando el sistema la marca como riesgosa. Si se encuentra con un bloqueo sin explicación, abandona. Si tiene un camino claro para verificar su identidad y seguir, se queda. Ese camino conviene diseñarlo ahora, con compliance en la mesa, antes de que el plazo apure.
¿Y por qué se cae un onboarding bancario?
Se cae por acumulación. Cada área pidió un campo y nadie sacó ninguno. Así, el formulario terminó copiando el organigrama del banco en lugar del recorrido de la persona.
Y los números lo confirman: Según la encuesta Battle to Onboard de Signicat, hecha a 7.600 consumidores europeos, el 68% abandonó una solicitud financiera en el último año. Las razones más citadas fueron que el proceso tardaba demasiado y que pedía demasiada información. Del lado de las instituciones, el relevamiento 2025 de Fenergo indica que 7 de cada 10 perdieron clientes por un onboarding ineficiente.
Lo vimos en primera persona cuando trabajamos con Santander Prendarios. La solicitud de créditos prendarios tenía una interfaz compleja que hacía que la gente abandonara a mitad de camino. Rediseñamos esa experiencia y, además, integramos a varias aseguradoras con identidades distintas dentro de un mismo producto coherente.
Acá el diseño de producto hace algo que ninguna campaña puede hacer: ordena la decisión antes de escribir código.
En Paisanos trabajamos ese orden en tres frentes a la vez. Experiencia, arquitectura del sistema y compliance se sientan en la misma mesa desde el primer día. El score del BCRA es un buen ejemplo. Si entra al diseño desde el principio, se convierte en un paso más del recorrido. Si aparece en la semana ocho, obliga a rehacer (y de manera más costosa).
¿Qué cambia cuando el equipo trabaja junto?
Cambia el orden de las preguntas. Primero definimos qué necesita validar el negocio para dar de alta una cuenta. Después decidimos qué se pide, cuándo y cómo. Muchas veces el dato ya existe en una fuente externa y se puede traer sin pedírselo a la persona.
También cambia el sistema. Un design system con componentes de formulario, estados de error y flujos de verificación acelera cada release. El equipo de producto deja de discutir el color del botón y empieza a discutir el negocio.
Y cambia la medición. Que la app guste es apenas el punto de partida. Medimos activación, tiempo hasta la primera transacción y caída por paso, porque esos son los números que convencen a un comité.
¿Qué impacto se puede esperar?
Cada paso que se saca es gente que llega al final. Si quienes abandonan lo hacen porque el proceso es largo y pide demasiado, la palanca principal está clara: menos campos, menos pantallas y menos espera. Embellecer un flujo largo lo deja igual de largo.
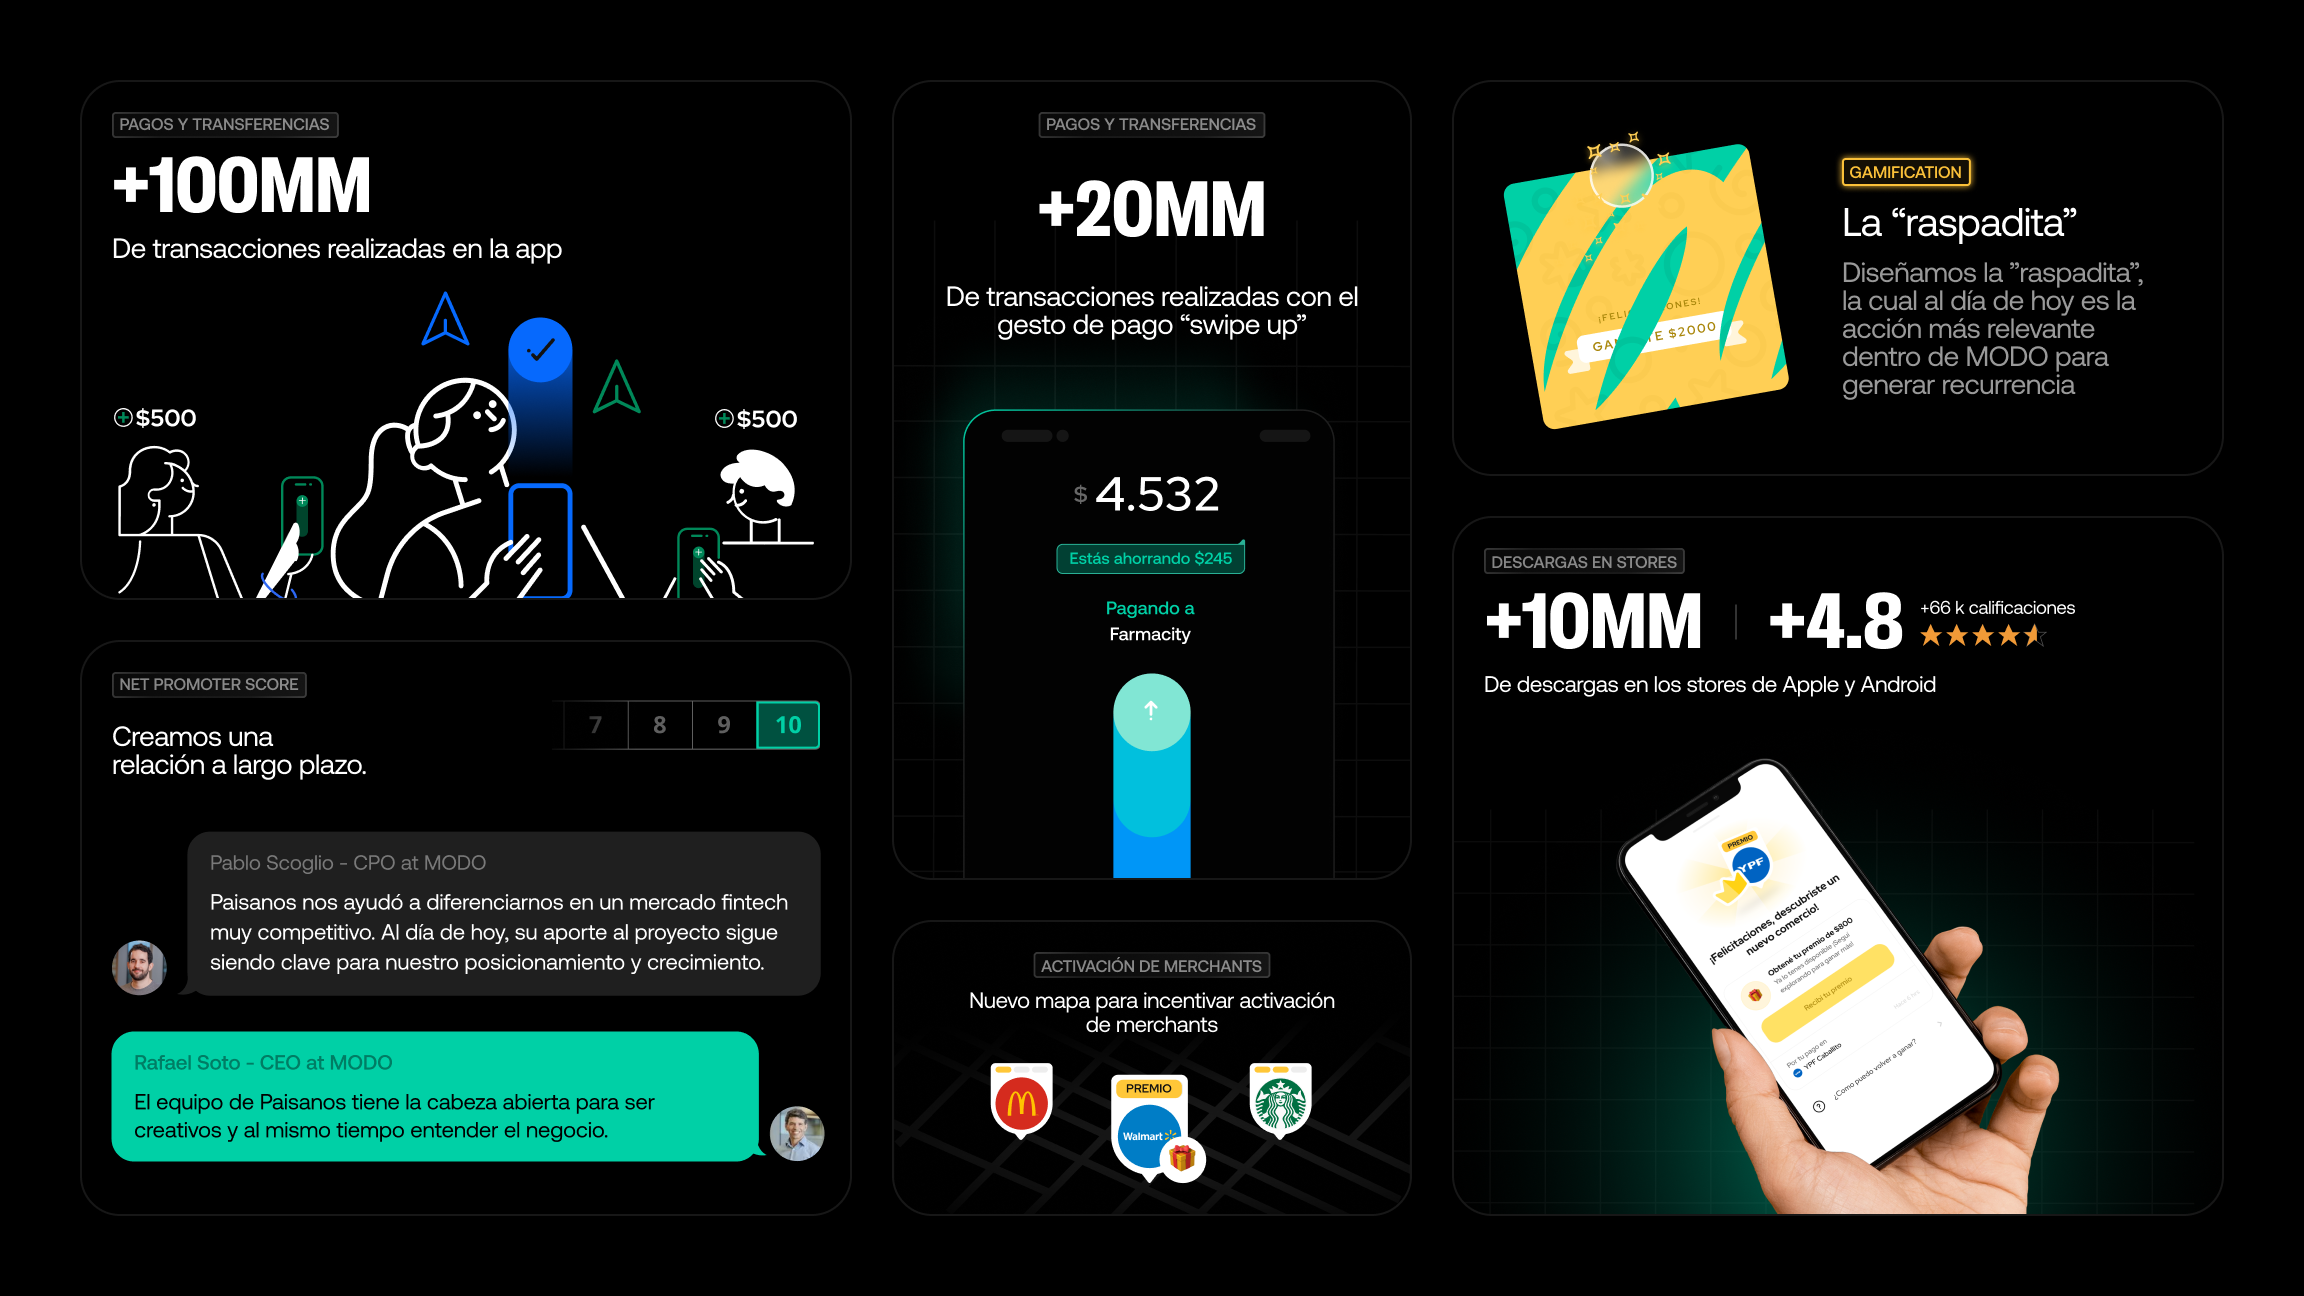
MODO muestra hasta dónde puede llegar un producto simple. Es una billetera respaldada por más de 30 bancos argentinos, y llegó a Paisanos con el backend listo y dos meses para lanzar. Diseñamos el producto alrededor de tres acciones: enviar, pedir y pagar con QR. En sus primeros cuatro años superó los 100 millones de transacciones y los 3 millones de usuarios activos, con una calificación de 4,8 en las tiendas.
Entonces, para nosotros es simple: Un banco necesita una app que la gente pueda usar sin llamar al call center, y eso vale más que tener la más linda del mercado.
Si querés ver cómo lo logramos con criterio, oficio y decisiones podés ver cómo acompañamos a equipos como Banco Galicia, Claro Pay y Ualá en estrategia, producto y sistemas.
Si estás mirando tu producto financiero y algo no cierra, charlemos!